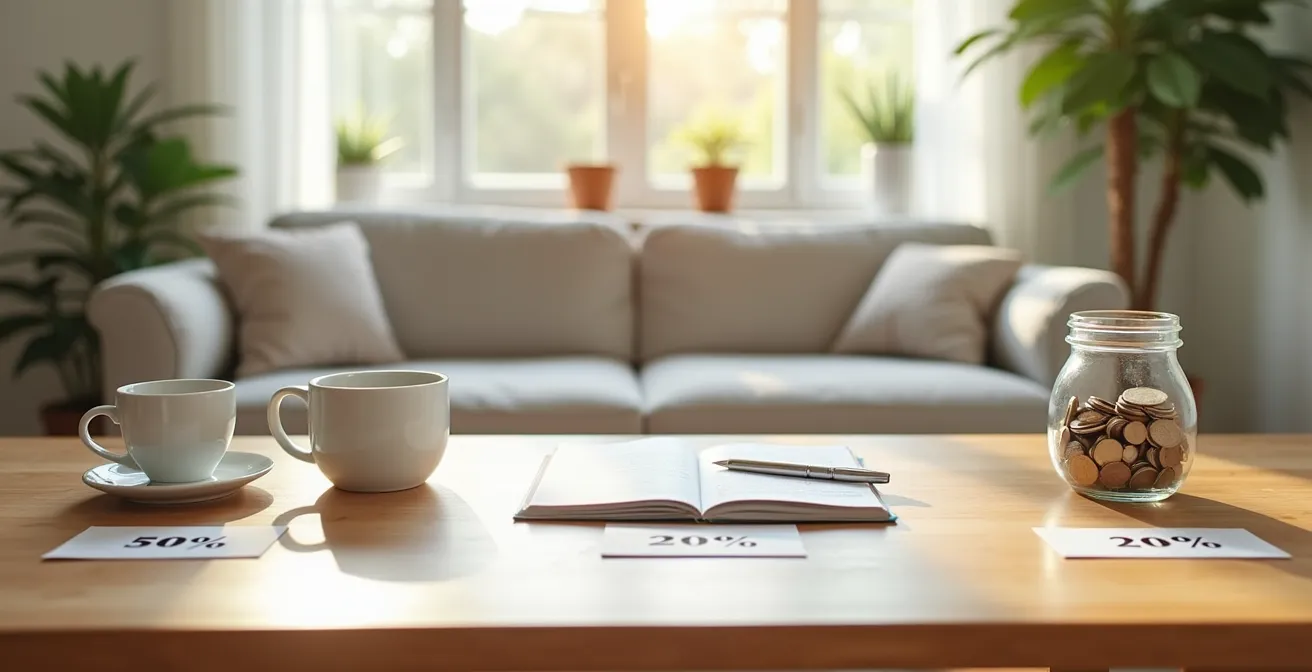
En période d’inflation, appliquer la règle 50/30/20 de manière rigide est un piège. La clé n’est pas de se priver plus, mais de récupérer l’argent déjà perdu dans des fuites financières invisibles.
- Utilisez la règle comme un outil de diagnostic pour identifier où votre budget dévie, et non comme un dogme à suivre.
- Concentrez-vous sur la neutralisation des coûts cachés (agios, frais, mauvaise prévoyance) et l’optimisation des charges fixes.
Recommandation : Automatisez une « épargne de tranquillité » dès le début du mois pour construire un budget résilient qui résiste aux imprévus, sans sacrifier votre qualité de vie.
Chaque mois, le même scénario se répète pour de nombreuses familles : le salaire arrive, les prélèvements s’enchaînent, et l’objectif d’épargner semble s’évaporer avant même d’avoir commencé. Vous avez probablement entendu parler de la fameuse règle des 50/30/20, un principe de gestion budgétaire simple et efficace. Ce concept, popularisé au début des années 2000, propose une répartition claire : 50% de vos revenus pour les besoins, 30% pour les envies et 20% pour l’épargne. Comme le rappelle une analyse, la règle 50/30/20 a été développée en 2005 par la sénatrice américaine Elisabeth Warren dans un guide pratique.
Pourtant, face à l’inflation galopante qui augmente le coût de l’énergie, du logement et de l’alimentation, la part des « besoins » explose et dépasse souvent les 50%, rendant l’objectif de 20% d’épargne totalement irréaliste et décourageant. Se contenter de conseils génériques comme « réduire ses dépenses » n’est plus suffisant. Mais si la véritable clé n’était pas de se priver davantage, mais de changer radicalement de perspective ? Et si la règle 50/30/20 n’était pas une cible à atteindre, mais un outil de diagnostic pour débusquer les « fuites financières » qui sabotent votre budget ?
Cet article vous propose une approche pragmatique et encourageante. Nous n’allons pas vous demander de renoncer à tout, mais de transformer cette règle en un scanner intelligent pour votre budget. Ensemble, nous allons identifier et colmater les brèches (agios, charges mal optimisées, manque de prévoyance) pour libérer les 500 € mensuels que vous cherchez à épargner. L’objectif est de bâtir un budget de résilience, capable d’absorber les chocs et de vous redonner le contrôle, même dans un contexte économique difficile.
Pour vous guider dans cette démarche, nous aborderons les points essentiels pour transformer votre gestion financière et atteindre vos objectifs d’épargne. Découvrez une méthode structurée pour reprendre le pouvoir sur vos finances.
Sommaire : Adapter la règle 50/30/20 pour un budget résilient face à l’inflation
- Combien de mois de salaire devez-vous réellement garder sur livret pour dormir tranquille ?
- Comment réduire vos charges fixes incompressibles de 15% sans changer de mode de vie ?
- Prévoyance individuelle : est-elle indispensable si votre convention collective couvre déjà le maintien de salaire ?
- L’erreur de vivre à découvert et de payer 200 € d’agios par an (et comment en sortir)
- Comment lisser le budget annuel pour payer les impôts et les vacances sans s’endetter ?
- Comment définir votre mensualité idéale sans manger des pâtes pendant 20 ans ?
- Quotient familial bancaire : quel reste à vivre par personne exige la banque après crédit ?
- Capacité d’emprunt : comment savoir combien la banque vous prêtera avant de visiter des maisons ?
Combien de mois de salaire devez-vous réellement garder sur livret pour dormir tranquille ?
Avant même de penser à épargner 500 € par mois, la première étape est de construire votre « épargne de tranquillité », plus connue sous le nom d’épargne de précaution. C’est ce matelas financier qui vous permettra de faire face aux imprévus (panne de voiture, réparation urgente) sans faire basculer votre budget dans le rouge. L’idée n’est pas de bloquer une somme immense, mais de disposer d’un fonds d’urgence qui vous permet de mieux dormir la nuit. Alors, quel est le montant idéal ?
Les recommandations classiques suggèrent de mettre de côté l’équivalent de 3 à 6 mois de salaire, soit entre 5 000 et 15 000 euros pour un salaire moyen. Cependant, cette approche est souvent trop générale. Une méthode plus pertinente, surtout pour les budgets serrés, consiste à se baser non pas sur son salaire, mais sur ses charges fixes mensuelles incompressibles. Calculez le montant total de votre loyer, de vos crédits, de vos assurances et de vos factures. Si ce total s’élève à 1 200 €, un matelas de sécurité de 3 mois correspondra à 3 600 € (1 200 € x 3), un objectif bien plus tangible et personnalisé.
Pour constituer cette épargne sans qu’elle soit grignotée par l’inflation, adoptez une stratégie à deux vitesses :
- Le fonds d’urgence immédiat : Placez l’équivalent de 1 à 2 mois de charges sur un Livret A ou un LDDS. Ces livrets, garantis par l’État, offrent une disponibilité immédiate et un taux de 3% net jusqu’en janvier 2025. C’est votre ligne de défense principale.
- La réserve de sécurité : Pour les 2 à 4 mois suivants, les fonds euros d’une assurance-vie sont une excellente option. Avec un rendement moyen attendu autour de 2,50% en 2024, ils offrent un couple rendement/sécurité supérieur aux livrets réglementés pour une épargne dont vous n’aurez pas besoin dans l’immédiat.
Une fois cette épargne de tranquillité en place, elle agira comme un bouclier, vous évitant de tomber dans le découvert et de payer des agios, ce qui nous amène directement à notre prochaine étape : la chasse aux fuites financières.
Comment réduire vos charges fixes incompressibles de 15% sans changer de mode de vie ?
L’inflation donne l’impression que toutes nos dépenses augmentent de manière inévitable. Pourtant, une part significative de nos charges fixes, souvent considérées comme « incompressibles », recèle un potentiel d’économies important. L’objectif n’est pas de tout couper, mais d’auditer méthodiquement vos contrats et abonnements. Un simple relevé de compte peut devenir votre meilleur allié. Prenez le temps, une fois par trimestre, de passer au crible chaque ligne de dépense récurrente.
Ce processus d’audit est crucial. Il permet de mettre en lumière les abonnements oubliés, les assurances qui peuvent être renégociées ou les services dont le coût a augmenté sans que vous vous en rendiez compte. L’illustration ci-dessous symbolise parfaitement cette démarche de revue systématique.
Comme le montre cette image, l’acte de surligner et d’analyser transforme une simple liste de dépenses en un plan d’action. Les trois postes principaux à optimiser sont généralement :
- Le logement (30-40% du budget) : La renégociation de votre assurance emprunteur est souvent le levier le plus puissant. Depuis la loi Lemoine, vous pouvez la changer à tout moment. Comparez les offres pour potentiellement économiser plusieurs centaines d’euros par an. Pensez aussi à optimiser votre consommation d’énergie (thermostat, isolation des fenêtres).
- Les transports (15-20% du budget) : Faites jouer la concurrence pour votre assurance auto chaque année. Les tarifs peuvent varier de plus de 20% d’un assureur à l’autre pour les mêmes garanties. Explorez des alternatives comme le covoiturage pour les trajets domicile-travail.
- Les assurances et abonnements divers : Assurance habitation, mutuelle santé, abonnements téléphoniques, internet, services de streaming… Chaque contrat peut et doit être comparé annuellement. Des économies de 5 à 10 € par mois sur chaque poste peuvent rapidement représenter une somme considérable.
Réduire ces charges ne signifie pas vivre moins bien, mais payer le juste prix pour les services dont vous avez réellement besoin. Cette discipline d’audit libère des fonds qui peuvent être redirigés vers votre épargne ou vers la protection de votre famille contre les accidents de la vie.
Prévoyance individuelle : est-elle indispensable si votre convention collective couvre déjà le maintien de salaire ?
Lorsqu’on cherche à épargner, la tentation est grande de couper dans les assurances jugées non essentielles, comme la prévoyance individuelle. Beaucoup de salariés pensent être suffisamment couverts par leur convention collective en cas d’arrêt de travail. C’est une erreur de jugement qui peut coûter très cher et transformer un imprévu de santé en véritable catastrophe financière. Comprendre les limites de votre protection est une étape fondamentale pour bâtir un budget de résilience.
En cas d’arrêt maladie, la Sécurité sociale ne verse que 50% de votre salaire brut (plafonné). Votre convention collective vient compléter cette indemnité, mais souvent de manière limitée dans le temps. En général, le maintien de salaire à 100% ne dure que 30 à 90 jours. Passé ce délai, la compensation chute drastiquement. Selon les analyses du secteur, il n’est pas rare de constater une perte moyenne de 40% des revenus après 3 mois d’arrêt. Pouvez-vous assumer vos charges fixes avec seulement 60% de votre salaire ? Pour la plupart des foyers, la réponse est non.
La prévoyance individuelle n’est donc pas un luxe, mais une sécurité indispensable. Elle agit comme un parachute en venant combler la différence entre vos revenus habituels et les indemnités réduites. Elle garantit le maintien de votre niveau de vie et vous évite de devoir puiser dans votre épargne de long terme, voire de vous endetter, pour payer vos factures. C’est un pilier de la règle 50/30/20 bien comprise : en sécurisant vos 50% de « besoins », vous protégez votre capacité à gérer les 30% d' »envies » et surtout les 20% d' »épargne ».
Souscrire à une prévoyance adaptée, c’est investir quelques dizaines d’euros par mois pour éviter une perte de plusieurs centaines, voire milliers d’euros en cas de coup dur. C’est l’un des meilleurs investissements pour garantir la sérénité financière de votre famille et éviter une autre fuite financière majeure : le découvert bancaire.
L’erreur de vivre à découvert et de payer 200 € d’agios par an (et comment en sortir)
Le découvert bancaire est l’une des « fuites financières » les plus courantes et les plus pernicieuses. On le voit comme une solution de facilité pour une fin de mois difficile, mais c’est en réalité un engrenage coûteux qui sabote directement votre objectif d’épargne. Payer 200 € d’agios et de frais divers par an peut sembler anecdotique, mais rapporté à votre objectif, c’est énorme. Comme le souligne une analyse, ces 200€ d’agios représentent 40% d’un objectif d’épargne mensuel de 500€. C’est presque la moitié d’un mois d’effort qui part en fumée.
Le découvert est un symptôme d’un décalage de trésorerie, souvent causé par des prélèvements qui tombent avant l’arrivée du salaire ou par une dépense imprévue non anticipée. Sortir de ce cycle infernal n’est pas une question de volonté, mais de méthode. Il faut mettre en place un plan d’action simple et progressif pour reprendre le contrôle et transformer cet argent perdu en épargne.
Votre plan d’action pour sortir du découvert
- Automatisez une micro-épargne : Programmez un virement automatique de 50 à 100 € par mois vers votre livret, à effectuer le jour même de la réception de votre salaire. Cela sécurise une partie de votre épargne avant même de commencer à dépenser.
- Surveillez et ajustez : Suivez de près votre solde et les frais prélevés pendant quelques mois. Une fois que vous vous sentez plus à l’aise, augmentez progressivement le montant du virement automatique. Chaque euro économisé en frais est un euro gagné pour votre épargne.
- Négociez vos dates de prélèvement : Contactez vos créanciers (fournisseur d’énergie, opérateur téléphonique, etc.) et demandez à décaler la date de vos prélèvements au 5 ou 10 du mois. Cette simple action aligne vos sorties d’argent sur vos rentrées et réduit drastiquement le risque de découvert.
En stoppant l’hémorragie des agios, vous libérez une capacité d’épargne que vous ne soupçonniez pas. L’étape suivante consiste à appliquer ce même principe d’anticipation aux grosses dépenses annuelles pour éviter les coups de stress et l’endettement.
Comment lisser le budget annuel pour payer les impôts et les vacances sans s’endetter ?
Les dépenses annuelles importantes, comme les impôts, les vacances ou l’entretien de la voiture, sont souvent les principaux déclencheurs de stress financier et de recours au découvert ou au crédit à la consommation. Pourtant, elles sont prévisibles. La clé pour les gérer sereinement est d’adopter la « mensualisation inversée » : au lieu de subir un prélèvement par un organisme, vous créez vous-même votre propre provision mensuelle.
Le principe est simple : automatisez votre épargne en programmant des virements mensuels vers des comptes ou livrets dédiés. En mettant de côté une petite somme chaque mois, vous constituez sans douleur le montant nécessaire pour ces grosses échéances. C’est une application directe de la règle 50/30/20, mais de manière proactive. Plutôt que de voir ce qu’il reste à la fin du mois, vous sécurisez votre épargne-projet dès le début.
Pour organiser ces provisions, vous pouvez créer des « enveloppes » virtuelles sur des livrets différents. Par exemple, le Livret A pour les impôts, le LDDS pour l’entretien de la voiture, et un autre livret pour les vacances. Voici comment répartir ces provisions en s’inspirant de la structure 50/30/20.
| Type de provision | Catégorie 50/30/20 | Montant mensuel type | Support recommandé |
|---|---|---|---|
| Impôts sur le revenu | 50% (Besoins) | 100-300€ | Livret A |
| Vacances | 30% (Envies) | 50-150€ | Livret dédié (LEP si éligible) |
| Entretien voiture / Taxe foncière | 50% (Besoins) | 50-100€ | LDDS |
Cette discipline d’anticipation est la pierre angulaire d’un budget sain. Elle démontre aux banques votre capacité à gérer vos finances, un atout majeur lorsque vous envisagez un projet plus important, comme un achat immobilier.
Comment définir votre mensualité idéale sans manger des pâtes pendant 20 ans ?
Lorsqu’on envisage un crédit immobilier, la première question qui vient à l’esprit est : « Combien puis-je emprunter ? ». Mais la question la plus importante est : « Quelle mensualité puis-je réellement assumer sans sacrifier ma qualité de vie ? ». La banque vous donnera une limite technique, mais c’est à vous de définir votre propre limite de confort. Appliquer aveuglément le taux d’endettement maximal peut vous mettre dans une situation financière intenable.
Les banques s’appuient sur des critères stricts pour évaluer votre dossier. Le Haut Conseil de Stabilité Financière (HCSF) impose une limite claire : un taux d’endettement qui ne doit pas dépasser 35% de vos revenus nets avant impôt, assurance emprunteur incluse. Cependant, ce n’est pas le seul critère. Elles examinent aussi le « reste à vivre », c’est-à-dire la somme qu’il vous reste après avoir payé toutes vos charges. En général, les critères bancaires exigent un reste à vivre minimum de 700 à 1000€ pour une personne seule, auquel s’ajoute un montant par personne supplémentaire dans le foyer.
Pour trouver votre mensualité idéale, la meilleure méthode est de la tester « en conditions réelles » avant même de commencer les visites. Voici comment procéder :
- Calculez la différence : Estimez votre future mensualité de crédit (assurance incluse) et soustrayez votre loyer actuel. Par exemple : 1100 € de mensualité future – 800 € de loyer = 300 € de différence.
- Vivez comme si : Pendant 6 mois, virez automatiquement ces 300 € sur un compte épargne dès le début du mois.
- Faites le bilan : Au bout de 6 mois, analysez la situation. Avez-vous réussi à vivre confortablement ? Avez-vous dû piocher dans cette épargne ? Ce test grandeur nature est la meilleure façon de valider votre capacité réelle d’endettement avant de vous engager sur 20 ou 25 ans.
En plus de vous rassurer, cette démarche constitue un apport personnel supplémentaire et envoie un signal extrêmement positif à votre banquier, démontrant votre sérieux et votre capacité à épargner.
Quotient familial bancaire : quel reste à vivre par personne exige la banque après crédit ?
Le « reste à vivre » est un concept central dans l’analyse de votre dossier de prêt, parfois plus important encore que le taux d’endettement de 35%. Il s’agit de la somme d’argent qu’il reste à votre foyer chaque mois une fois la future mensualité de crédit et toutes les autres charges fixes payées. C’est cet argent qui doit couvrir vos dépenses quotidiennes : alimentation, loisirs, habillement, etc. La banque l’analyse attentivement pour s’assurer que vous ne serez pas étranglé financièrement.
Il n’y a pas de chiffre officiel unique, car chaque banque a ses propres barèmes, mais des tendances claires se dégagent. En général, les établissements bancaires exigent un reste à vivre minimum qui varie selon la composition du foyer. On estime qu’il faut compter entre 700 et 1000 € pour une personne seule, et ajouter 300 à 500 € par personne supplémentaire (conjoint ou enfant). Ainsi, un couple avec un enfant devra disposer d’un reste à vivre d’au moins 1300 à 2000 € par mois après paiement du crédit.
Ce calcul du quotient familial bancaire est une mesure de sécurité pour la banque, mais surtout pour vous. Il garantit que vous aurez une marge de manœuvre suffisante pour vivre décemment et faire face aux petites dépenses imprévues. Un reste à vivre confortable est le signe d’un projet immobilier bien dimensionné et durable. Si votre projet vous laisse avec un reste à vivre inférieur à ces seuils, c’est un signal d’alarme indiquant que le bien est peut-être au-dessus de vos moyens, même si vous respectez les 35% d’endettement.
En fin de compte, un bon reste à vivre est la meilleure garantie pour que votre projet immobilier reste un plaisir et ne se transforme pas en source d’angoisse. Il est le reflet d’une gestion budgétaire saine, qui est la clé pour connaître sa véritable capacité d’emprunt.
À retenir
- La règle 50/30/20 est un outil de diagnostic, pas un dogme. Utilisez-la pour repérer les déséquilibres de votre budget plutôt que de vous sentir coupable de ne pas l’atteindre.
- Votre capacité d’épargne est souvent prisonnière de « fuites financières » invisibles. Traquer les agios, les frais bancaires et les contrats mal optimisés est plus efficace que de vous priver.
- L’automatisation est la clé d’un budget résilient. Programmez des virements pour votre épargne de précaution et vos provisions annuelles dès le jour de paie pour sécuriser votre argent avant de le dépenser.
Capacité d’emprunt : comment savoir combien la banque vous prêtera avant de visiter des maisons ?
Connaître sa capacité d’emprunt est le point de départ de tout projet immobilier. C’est ce chiffre qui définit votre budget et oriente vos recherches. Plutôt qu’un calcul complexe, votre capacité d’emprunt est avant tout le reflet de la santé de vos finances et de vos habitudes de gestion. Une gestion saine, sans découvert et avec une épargne régulière, vaut plus que de longs discours auprès d’un banquier.
L’objectif de 500 € d’épargne mensuelle que nous visons est ambitieux, mais il vous place dans une position de force. À titre de comparaison, les dernières données disponibles projettent une épargne mensuelle moyenne des Français autour de 240 € pour les années à venir. Démontrer une capacité à épargner plus du double de la moyenne est un argument de poids. L’automatisation des virements, comme nous l’avons vu, est la meilleure méthode pour transformer l’épargne en une habitude naturelle et prouver votre discipline financière.
En résumé, votre capacité d’emprunt repose sur trois piliers que vous avez le pouvoir de consolider :
- Un taux d’endettement maîtrisé : Vos charges fixes, y compris le futur crédit, ne doivent pas dépasser 35% de vos revenus.
- Un reste à vivre confortable : La somme restante après paiement des charges doit être suffisante pour votre foyer.
- Une gestion financière irréprochable : Des comptes sans découvert, une épargne de précaution constituée et des virements programmés réguliers.
En appliquant les conseils de ce guide, vous ne faites pas que travailler à atteindre un objectif de 500 € par mois. Vous construisez un dossier de prêt solide et vous vous donnez les moyens de réaliser vos projets de vie en toute sérénité. L’étape suivante consiste à passer de la théorie à la pratique en évaluant dès maintenant la solution la plus adaptée à votre situation personnelle.