L’indemnisation pour une batterie de véhicule électrique (VE) dont la santé (SOH) chute n’est pas automatique ; elle dépend de la constitution d’un dossier de preuve technique rigoureux.
- La garantie constructeur est votre premier recours, mais elle comporte des exclusions strictes liées à l’usage et à l’entretien.
- Pour toute réclamation, la charge de la preuve vous incombe : des diagnostics SOH indépendants et datés sont indispensables.
Recommandation : Documentez systématiquement l’état de votre batterie via un diagnostic OBD dès l’achat et à intervalles réguliers pour construire un historique irréfutable.
L’achat d’un véhicule électrique d’occasion suscite une inquiétude majeure, celle de la dégradation de sa batterie. Cette pièce, qui représente une part substantielle de la valeur du véhicule, voit sa capacité diminuer inexorablement avec le temps et les cycles de charge. La question n’est donc pas de savoir si l’autonomie baissera, mais quand cette baisse deviendra un défaut caractérisé. Une durée de vie moyenne est souvent estimée entre 10 et 15 ans, mais de nombreux facteurs peuvent accélérer ce vieillissement. La plupart des propriétaires se reposent sur la garantie constructeur, généralement de 8 ans ou 160 000 km, qui promet un remplacement si l’état de santé (State of Health – SOH) passe sous un seuil critique, souvent fixé autour de 70%.
Cependant, cette promesse est loin d’être un chèque en blanc. Les constructeurs et les assureurs examinent chaque cas à la loupe, cherchant la moindre anomalie d’utilisation pour justifier un refus de prise en charge. Une recharge sur une installation non conforme, une négligence dans l’entretien des câbles ou l’incapacité à distinguer une usure normale d’un vice caché peuvent anéantir vos chances d’indemnisation. Mais si la véritable clé n’était pas la garantie elle-même, mais votre capacité à prouver, de manière technique et irréfutable, la défaillance de la batterie ? L’enjeu est de passer du statut de victime d’un problème technique à celui d’expert de son propre dossier.
Cet article n’est pas une simple liste de garanties. C’est un guide stratégique conçu pour vous apprendre à constituer un dossier de preuve solide. Nous analyserons les responsabilités en fonction du mode de détention (achat ou location), les méthodes pour objectiver une perte d’autonomie, les pièges qui annulent les garanties, et l’impact direct du SOH sur la valeur de votre véhicule en cas de sinistre. L’objectif : vous donner les outils pour défendre vos droits et obtenir l’indemnisation qui vous est due.
Cet article vous guidera à travers les étapes cruciales et les points de vigilance pour maîtriser votre dossier d’assurance batterie. Le sommaire ci-dessous vous permettra de naviguer directement vers les sujets qui vous préoccupent le plus.
Sommaire : Comprendre et défendre ses droits en matière de garantie batterie VE
- Batterie en location ou achat intégral : quelle formule simplifie l’assurance en cas de sinistre ?
- Comment prouver la perte d’autonomie face à un constructeur qui nie le défaut ?
- Perte d’autonomie en hiver : est-ce un sinistre assurable ou un aléa climatique normal ?
- L’erreur de charger sur une prise non conforme qui exclut la garantie incendie
- Comment la santé de la batterie impacte-t-elle la valeur à dire d’expert (VRADE) en cas d’accident ?
- L’erreur de laisser traîner le câble sous la pluie (oxydation non couverte)
- Extensions de garantie pour VE : arnaque commerciale ou vraie sécurité pour votre batterie ?
- Comment assurer vos câbles de recharge électrique contre le vol sur la voie publique ?
Batterie en location ou achat intégral : quelle formule simplifie l’assurance en cas de sinistre ?
Le choix entre l’achat intégral du véhicule et une formule de location (LLD ou LOA) avec batterie incluse ou séparée est la première brique de votre stratégie de protection. Cette décision a un impact direct sur la personne responsable en cas de défaillance de la batterie. Comprendre ces différences est fondamental pour savoir vers qui se tourner en cas de sinistre ou de perte de capacité significative. En location, la responsabilité est largement transférée au loueur, qui reste propriétaire de la batterie et doit en garantir le bon fonctionnement pendant toute la durée du contrat. Cela simplifie grandement les démarches pour le conducteur.
À l’inverse, lors d’un achat intégral, vous devenez pleinement propriétaire et donc responsable de la batterie une fois la garantie constructeur initiale (généralement 8 ans ou 160 000 km) expirée. C’est à vous qu’incombe la charge de prouver la défaillance et de négocier avec le constructeur ou votre assureur. Le tableau suivant synthétise les responsabilités et garanties associées à chaque formule, vous permettant de visualiser rapidement les implications de chaque choix.
| Critère | Location (LOA/LLD) | Achat intégral |
|---|---|---|
| Garantie batterie | Couverte pendant toute la durée du contrat | Garantie constructeur 8 ans/160 000 km |
| Remplacement si SOH < 75% | Pris en charge par le loueur | À votre charge après garantie |
| Diagnostic SOH requis | Non (responsabilité loueur) | Oui, pour faire valoir la garantie |
| Coût mensuel moyen | 100-200€/mois | Aucun après achat |
Pour les propriétaires ayant opté pour l’achat, la question de l’après-garantie constructeur se pose avec acuité. Des extensions de garantie spécifiques existent, mais elles comportent souvent des plafonds. Par exemple, certains contrats spécialisés proposent une indemnisation qui peut être limitée.
En définitive, la location offre une tranquillité d’esprit opérationnelle, tandis que l’achat intégral implique une gestion plus active du risque, notamment par la constitution préventive d’un dossier technique sur la santé de votre batterie.
Comment prouver la perte d’autonomie face à un constructeur qui nie le défaut ?
Lorsqu’un constructeur conteste une perte d’autonomie, la parole du conducteur ne pèse rien face aux diagnostics internes de la marque. La seule stratégie viable est de construire un dossier de preuve technique, objectif et daté. La charge de la preuve vous incombe. Sans mesures externes et indépendantes, votre réclamation sera systématiquement rejetée. Il est donc impératif d’adopter une démarche proactive pour quantifier et documenter l’état de santé (SOH) de votre batterie, transformant une impression subjective (« ma voiture a moins d’autonomie ») en une donnée factuelle et incontestable.
L’outil clé de cette démarche est le port de diagnostic embarqué (OBD) de votre véhicule. Accessible à tous, il permet de lire les informations directement issues du système de gestion de la batterie (BMS). Pour bien visualiser cette étape fondamentale, l’illustration ci-dessous montre la connexion d’un dongle de diagnostic, première étape vers l’obtention de données brutes sur la santé de votre batterie.
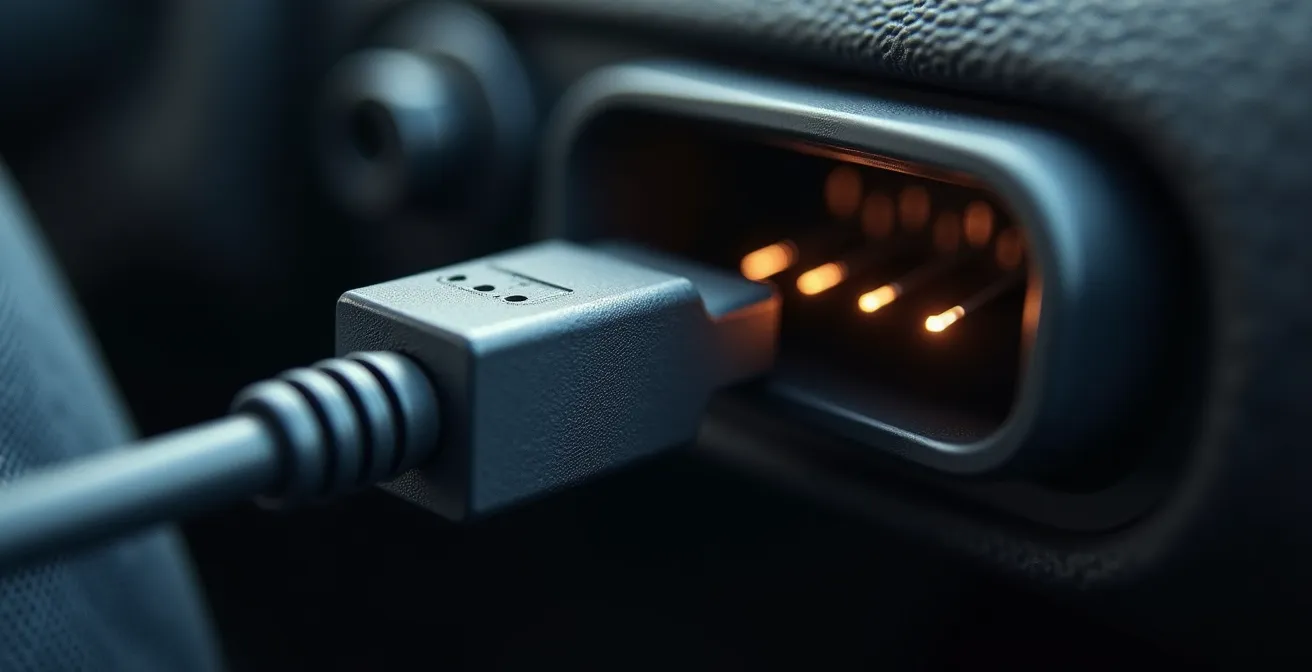
La connexion de cet outil n’est que le début. Ces données doivent ensuite être interprétées par des applications spécialisées ou des services tiers pour générer des rapports clairs et utilisables. L’objectif est de créer un historique de mesures qui démontrera une tendance à la dégradation anormale, bien avant que le seuil critique de la garantie ne soit atteint. Cette anticipation est votre meilleur atout.
Votre plan d’action pour documenter un SOH défaillant
- Se procurer un diagnostiqueur OBD et l’associer à une application mobile dédiée (ex: Leaf Spy Pro, Power Cruise Control) pour effectuer des relevés réguliers.
- Commander un certificat via un service spécialisé comme Moba, qui fournit un kit de diagnostic et délivre un rapport complet certifiant le SOH et les autonomies théoriques.
- Conserver tous les relevés datés, en y joignant des photos du tableau de bord affichant le kilométrage et la température extérieure au moment de la mesure.
- En cas de litige avancé, faire établir un rapport par un expert automobile indépendant spécialisé en batteries de traction, dont l’avis fera foi face au constructeur.
- Présenter ce dossier complet (relevés, certificat, rapport d’expert) au service client du constructeur par lettre recommandée avec accusé de réception.
En suivant cette méthode rigoureuse, vous ne demandez plus au constructeur de vous croire sur parole ; vous lui imposez une réalité technique qu’il ne pourra ignorer.
Perte d’autonomie en hiver : est-ce un sinistre assurable ou un aléa climatique normal ?
C’est une expérience que tout conducteur de véhicule électrique connaît : lorsque les températures chutent, l’autonomie fond comme neige au soleil. La question qui se pose alors est de savoir où se situe la frontière entre une réaction physique normale de la batterie au froid et une dégradation anormale qui pourrait constituer un sinistre assurable. Les assureurs et les constructeurs sont très clairs sur ce point : une perte d’autonomie saisonnière est un aléa climatique normal et non un défaut couvert par la garantie. La chimie des batteries lithium-ion est intrinsèquement sensible au froid, ce qui ralentit les réactions électrochimiques et réduit temporairement la capacité disponible.
Toutefois, cette explication a ses limites. Les experts du secteur s’accordent sur un ordre de grandeur. Une perte de performance est attendue, mais elle ne doit pas être excessive. Selon plusieurs analyses techniques, il est considéré comme normal de constater une baisse d’autonomie pouvant aller jusqu’à 30% par temps froid. Cependant, si la chute dépasse certains seuils, cela peut indiquer un problème sous-jacent. Des études ont montré qu’au-delà d’une perte de 40 à 50 % en conditions hivernales, il ne s’agit plus d’un comportement normal mais potentiellement d’un signe de vieillissement prématuré ou d’un défaut de cellule. Dans ce cas, la situation change de nature : on ne parle plus d’aléa climatique, mais d’un possible vice caché.
Pour faire valoir vos droits, la clé est de pouvoir comparer les performances de votre batterie à différentes températures. Un dossier de preuve solide, comme celui décrit dans la section précédente, doit inclure des relevés de SOH effectués en été et en hiver. Si vous pouvez démontrer que la perte de capacité en hiver est largement supérieure aux normes admises, et que l’autonomie ne revient pas à un niveau normal lorsque les températures remontent, vous disposez alors d’un argument technique pour contester la thèse de l’aléa climatique et demander une expertise plus approfondie. La distinction est subtile mais juridiquement essentielle.
Sans données comparatives, toute réclamation liée au froid sera immanquablement classée comme une conséquence normale de l’utilisation hivernale, vous laissant sans recours.
L’erreur de charger sur une prise non conforme qui exclut la garantie incendie
La garantie constructeur de la batterie est conditionnée à un usage « en bon père de famille », ce qui inclut des conditions de recharge optimales et sécurisées. L’une des erreurs les plus fréquentes, et aux conséquences les plus graves, est de recharger son véhicule sur une installation électrique non conforme. Utiliser une prise domestique classique non renforcée, une rallonge inadaptée ou une borne installée sans respecter les normes en vigueur peut non seulement endommager la batterie à long terme, mais surtout servir de motif d’exclusion de garantie en cas d’incendie.
En cas de surchauffe ou de court-circuit provoquant un sinistre, l’expert missionné par l’assurance vérifiera systématiquement l’origine de l’incident. S’il s’avère que l’installation de recharge est en cause, le constructeur se dédouanera de toute responsabilité, et même votre assurance habitation pourrait refuser de couvrir les dégâts. Il est donc conseillé de s’assurer contre le risque électrique lié à la recharge. Selon son emplacement, la borne peut être garantie par votre contrat habitation si elle est fixée au logement, ou via une option « installations extérieures » si elle est située dehors, mais toujours sous réserve de conformité.
Pour vous prémunir contre ce risque, la seule solution est de faire appel à un électricien qualifié IRVE (Infrastructure de Recharge pour Véhicules Électriques) pour toute installation de borne ou de prise renforcée. Ce professionnel garantit une installation respectant les normes de sécurité et vous fournit les documents qui constitueront votre bouclier juridique. Conserver précieusement ces preuves est non-négociable. Voici les documents à archiver :
- L’attestation Consuel de conformité de l’installation électrique, qui certifie que tout a été réalisé dans les règles de l’art.
- La facture détaillée de l’installation de la borne, mentionnant la certification IRVE du professionnel.
- Des photos datées de l’installation complète, montrant clairement le matériel homologué utilisé (borne, disjoncteur différentiel, etc.).
En cas de sinistre, ce dossier de conformité sera votre seule défense pour prouver que vous avez pris toutes les précautions nécessaires, reportant ainsi la responsabilité sur un défaut du matériel et non sur une négligence de votre part.
Comment la santé de la batterie impacte-t-elle la valeur à dire d’expert (VRADE) en cas d’accident ?
En cas d’accident grave où votre véhicule électrique est déclaré « véhicule économiquement irréparable » (VEI), l’indemnisation que vous recevrez de votre assureur est basée sur la Valeur de Remplacement à Dire d’Expert (VRADE). Cette valeur correspond au prix que vous devriez débourser pour acheter un véhicule identique (même modèle, même âge, même kilométrage) sur le marché de l’occasion juste avant le sinistre. Or, pour un véhicule électrique, un facteur supplémentaire et déterminant entre en jeu : l’état de santé de la batterie (SOH).
La batterie n’est pas un composant comme un autre. Son coût est si élevé que, selon les experts du secteur, il peut représenter jusqu’à 40 % du prix total du véhicule neuf. Par conséquent, un expert automobile tiendra obligatoirement compte de son état d’usure pour déterminer la VRADE. Deux véhicules identiques en apparence n’auront pas la même valeur si l’un a un SOH de 95% et l’autre de 75%. Un SOH dégradé est considéré comme une moins-value significative qui sera déduite de votre indemnisation.
C’est ici que votre dossier de preuve prend une nouvelle dimension. Si vous n’avez aucun document attestant du bon état de votre batterie avant l’accident, l’expert se basera sur des moyennes statistiques d’usure pour votre modèle et son kilométrage. Ces estimations sont souvent pessimistes. En revanche, si vous pouvez fournir un certificat de SOH récent (idéalement de moins de 6 mois) prouvant que votre batterie était en excellente santé, vous disposez d’un argument de négociation extrêmement puissant. Ce document objectif forcera l’expert à revoir sa valorisation à la hausse, ce qui peut se traduire par une différence de plusieurs milliers d’euros sur votre indemnisation finale.
Investir dans un diagnostic régulier n’est donc pas seulement une précaution pour la garantie, c’est aussi un moyen de protéger la valeur capitale de votre véhicule en cas de sinistre total.
L’erreur de laisser traîner le câble sous la pluie (oxydation non couverte)
Le câble de recharge est un accessoire vital pour tout véhicule électrique, mais il est aussi une source potentielle de problèmes et de dépenses imprévues. Souvent considéré comme un simple « fil », il s’agit en réalité d’un équipement sophistiqué et coûteux, dont le prix de remplacement peut varier de 500 à 1 500 euros. Une négligence courante, comme laisser le câble et ses connecteurs exposés à la pluie ou traîner dans des flaques d’eau, peut entraîner une oxydation des contacts électriques. Ce phénomène, en apparence anodin, est une cause fréquente d’exclusion de garantie.
L’humidité qui s’infiltre dans les connecteurs ne se contente pas de créer de la rouille. Elle peut perturber la communication entre la borne et le véhicule, voire provoquer des dysfonctionnements du système de gestion de la batterie (BMS). Face à un tel problème, le constructeur arguera que le défaut ne vient pas de la batterie elle-même, mais d’un mauvais usage d’un accessoire. La garantie ne s’appliquera donc pas. Cette subtilité est cruciale, comme le souligne un expert en diagnostic :
L’oxydation des connecteurs peut créer des micro-arcs électriques et générer des codes d’erreur dans le système de gestion de la batterie (BMS), servant de prétexte au constructeur pour annuler la garantie.
– Expert en diagnostic automobile, Analyse des causes de défaillance
Pour éviter ce piège, une discipline rigoureuse est nécessaire. Il faut systématiquement ranger le câble dans un endroit sec après chaque utilisation, utiliser les capuchons de protection pour les connecteurs, et inspecter régulièrement ces derniers pour détecter toute trace d’humidité ou de corrosion. Si vous utilisez une borne publique, assurez-vous que le câble ne repose pas dans une flaque. Ces gestes simples protègent non seulement votre investissement matériel mais aussi, et surtout, l’intégrité de votre garantie batterie.
En matière de garantie, la responsabilité de l’utilisateur est un facteur clé. La moindre négligence peut être interprétée comme la cause principale du problème, invalidant ainsi vos droits à une prise en charge.
Extensions de garantie pour VE : arnaque commerciale ou vraie sécurité pour votre batterie ?
Une fois la garantie constructeur de 8 ans ou 160 000 km arrivée à échéance, le propriétaire d’un véhicule électrique se retrouve seul face au risque de panne de batterie, une réparation pouvant coûter plusieurs milliers d’euros. C’est là qu’interviennent les extensions de garantie proposées par des sociétés spécialisées. Mais que valent réellement ces contrats ? S’agit-il d’une sécurité indispensable ou d’une dépense superflue ? La réponse dépend entièrement des conditions spécifiques du contrat, qui peuvent varier considérablement.
Le coût de ces extensions oscille généralement entre 300 et 600 euros par an. En échange, elles proposent une prise en charge en cas de panne mécanique ou de défaillance de la batterie. Cependant, le diable se cache dans les détails. Contrairement à la garantie constructeur qui promet souvent un remplacement complet, ces contrats prévoient fréquemment un plafond de remboursement. De plus, elles exigent souvent un suivi beaucoup plus strict de l’état de la batterie, avec parfois un diagnostic SOH obligatoire à réaliser tous les six mois à la charge du propriétaire.
Le tableau ci-dessous met en parallèle la garantie constructeur standard et un exemple d’extension de garantie spécialisée, mettant en lumière les différences fondamentales en termes de couverture et d’exigences.
| Critère | Garantie constructeur | Extension Opteven EVE |
|---|---|---|
| Durée | 8 ans ou 160 000 km | Jusqu’à 15 ans |
| SOH minimum couvert | 70-75% | Variable selon diagnostic |
| Plafond remboursement | Remplacement complet | 5 000€ max |
| Diagnostic SOH requis | Non systématique | Obligatoire tous les 6 mois |
| Pièces d’usure incluses | Non | Selon formule |
Souscrire à une extension de garantie peut donc être une stratégie pertinente, à condition de lire attentivement le contrat. Il faut être particulièrement vigilant sur le plafond d’indemnisation, le seuil de SOH qui déclenche la prise en charge, et les obligations de diagnostic. Pour un véhicule vieillissant, cela peut représenter une protection intéressante contre une panne majeure, même si la couverture n’est que partielle.
En fin de compte, une extension de garantie n’est pas une assurance tous risques, mais plutôt un outil de gestion du risque financier, qui transforme une potentielle dépense catastrophique en un coût annuel maîtrisé.
À retenir
- La preuve avant tout : l’indemnisation repose sur votre capacité à fournir un dossier technique (diagnostics SOH, factures) qui objective la défaillance.
- Lisez les exclusions : une installation de recharge non conforme ou un entretien négligé du câble sont des motifs de refus de garantie courants.
- Le SOH est un actif : un bon état de santé de batterie, prouvé par un certificat, augmente significativement la valeur de votre véhicule et votre indemnisation en cas de sinistre total (VRADE).
Comment assurer vos câbles de recharge électrique contre le vol sur la voie publique ?
Au-delà de la santé de la batterie, un autre risque, bien plus terre-à-terre, menace les propriétaires de véhicules électriques : le vol du câble de recharge. Laissés branchés sur des bornes publiques, parfois pendant plusieurs heures, ces câbles représentent une cible facile pour les voleurs, attirés par la valeur du cuivre et le prix de revente de l’équipement. Malheureusement, de nombreux conducteurs découvrent trop tard que ce sinistre n’est pas systématiquement couvert par leur contrat d’assurance auto de base.
En effet, les assureurs considèrent souvent le câble comme un accessoire amovible et non comme une partie intégrante du véhicule. En conséquence, sa couverture dépend des options souscrites. Selon les estimations des professionnels, les contrats d’assurance auto standards sont souvent insuffisants, et la batterie et les câbles nécessitent une garantie spécifique pour être couverts contre le vol. Sans cette garantie « accessoires » ou une option dédiée au contenu du véhicule, le remplacement du câble sera entièrement à votre charge.
Si vous êtes victime d’un vol et que votre contrat inclut la bonne garantie, une déclaration rapide et bien documentée est essentielle pour obtenir une indemnisation. Il ne suffit pas de signaler le vol ; vous devez, là encore, prouver ce que vous possédiez. Pour optimiser votre déclaration, il est recommandé de suivre une procédure précise :
- Vérifier la couverture : Avant même le sinistre, assurez-vous que votre contrat auto mentionne explicitement la couverture des câbles de recharge.
- Photographier le matériel : Dès l’achat, prenez une photo de votre câble et de son numéro de série. Cela servira de preuve de possession.
- Déposer plainte rapidement : Signalez le vol au commissariat ou à la gendarmerie dans les 24 heures, en fournissant une description aussi précise que possible du matériel volé.
- Fournir les justificatifs : Transmettez à votre assureur la facture d’achat originale du câble ainsi que le procès-verbal du dépôt de plainte.
Pour transformer ces conseils en une protection concrète, l’étape suivante consiste à auditer votre contrat d’assurance actuel et à le renforcer avec les garanties spécifiques aux véhicules électriques. N’attendez pas le sinistre pour découvrir une lacune dans votre couverture.